多维随机变量及其分布
第 6 讲 · 概率论与数理统计
复旦大学经济学院 ECON130001
上一讲我们做了什么
连续型用 $f$ 描述,$F(x)=\int_{-\infty}^x f$;三个分布:均匀、指数、正态。 对正态随机变量作标准化 $Z=\frac{X-\mu}{\sigma}$,即可使用同一张标准正态分布表。
离散型按函数值合并概率;连续型先求 $G$ 再求导。反函数法须乘以反函数导数的绝对值。
到现在为止,我们一次只研究一个随机变量。 但现实中重要的往往是几个量之间的关系。
例如,分别知道两只股票的收益率分布,还不能确定它们同时出现大幅亏损的概率。这种依赖关系应如何描述?
为什么需要研究多个随机变量
来源与说明
竞赛背景据 Netflix 作者的原始论文与技术博客。两部电影评分的例子是本讲的简化教学模型。Cinematch 本身已使用评分之间的关系作个性化预测,不能将其概括为「只使用边缘分布」。 Bennett & Lanning, The Netflix Prize (2007); Netflix 技术博客 (2012)。核对日期:2026-10-25。本讲学习目标
- 掌握联合分布(多个变量共同取值的概率)、 边缘分布(单个变量的分布)和条件分布(给定部分变量取值后的分布)
- 会判断两个随机变量是否独立,并使用独立性计算联合概率
- 会求两个随机变量的线性组合(和、差)的分布
收入与受教育年限、个股收益与市场收益等问题,需要同时研究多个变量。本讲重点讨论二元随机变量及其分布。
二元随机变量
设 $X,Y$ 定义在同一个样本空间上,则有序数对 $(X,Y)$ 称为二元随机变量。其联合分布描述 $(X,Y)$ 落入平面各区域 $C$ 的概率 $P[(X,Y)\in C]$。
相互独立地掷一枚均匀骰子、抛一枚公平硬币。$X$ 表示点数,$Y=1$ 表示正面、$Y=0$ 表示反面。
$(X,Y)$ 的取值集是 $\{(1,1),\dots,(6,1),(1,0),\dots,(6,0)\}$ 共 12 个, 每个概率 $\frac{1}{12}$。
联合分布将 $(X,Y)$ 作为一个整体,描述两个变量同时满足某些条件的概率,例如 $P(X\ge4,Y=1)$。
离散型的联合概率函数
若 $X,Y$ 都是离散型,其联合概率函数为 $$f(x,y)=P(\{X=x\}\cap\{Y=y\})$$ 满足 $f(x,y)\ge0$,且 $\displaystyle\sum_{\text{所有}(x,y)}f(x,y)=1$。
一维概率函数为 $f(x)=P(X=x)$;二维概率函数为 $f(x,y)=P(X=x,Y=y)$,可用联合概率表表示。
归一化要求整张表中所有取值组合的概率之和为 1,而非每一行或每一列的和均为 1。
例:一个小镇的汽车与电视机

随机抽一户,求 (1) 至少两辆车且至少两台电视的概率; (2) 恰有一辆车的概率。
(1) 对 $x\ge2$ 且 $y\ge2$ 的六个单元格求和: $$P(X\ge2,Y\ge2)=0.5$$
(2) 对 $x=1$ 所在整行的概率求和: $$P(X=1)=0.2$$
第 (2) 问通过对 $Y$ 的所有可能取值求和,得到只涉及 $X$ 的概率。第 15–16 页将介绍对应的边缘分布。
交互:联合分布 · 边缘 · 条件
若 $X,Y$ 分别表示同一用户对甲片、乙片的评分, 则 $f(x,y)$ 表示两项评分同时为 $x,y$ 的概率。 $f(5,5)$ 表示两部电影均获5星的概率;已知甲片获5星时乙片获5星的概率,要在第 29–31 页用条件分布计算。
- 表格最右列 $f_1(x)$ 等于对应行的概率之和
- 表格全部单元格的概率之和为 1
点击一行可高亮该行;按住 Shift 点击可选择一列。 本页重点观察行、列求和与右上方的边缘分布图。

交互演示:点行/列查看边缘分布与条件分布
连续型的联合密度函数
若存在非负函数 $f$,使 $(X,Y)$ 落入平面区域 $C$ 的概率可写为 $$P\{(X,Y)\in C\}=\iint_C f(x,y)\,\mathrm{d}x\,\mathrm{d}y$$ 则称 $(X,Y)$ 具有连续型联合分布,$f$ 为联合概率密度函数。

区域 $C$ 的概率等于该区域上方、密度曲面下方的体积。只有密度在 $C$ 上为常数时,概率才等于「密度 × 面积」。
由联合密度的归一化确定常数
$f(x,y)=cx^2y$($x^2\le y\le1$),其余为 0。求 $c$。
区域是抛物线 $y=x^2$ 与直线 $y=1$ 围成的,$x$ 从 $-1$ 到 $1$。 先对 $y$ 积,$y$ 从 $x^2$ 到 $1$;再对 $x$ 积: $$\int_{-1}^{1}\!\!\int_{x^2}^{1}cx^2y\,\mathrm{d}y\,\mathrm{d}x=\frac{4}{21}c=1$$ 故 $c=\dfrac{21}{4}$。

先画出密度非零的区域,再根据积分次序确定内、外层积分限。积分限应覆盖该区域且不重复。
在区域上求概率
$f(x,y)=\frac{21}{4}x^2y$($x^2\le y\le1$)。求 $P(X\ge Y)$。
$X\ge Y$ 即 $y\le x$。与原区域 $x^2\le y$ 求交: 需 $x^2\le y\le x$,这要求 $0\le x\le1$。 $$\iint_{S_0}f=\int_0^1\!\!\int_{x^2}^{x}\frac{21}{4}x^2y\,\mathrm{d}y\,\mathrm{d}x=\frac{3}{20}$$
积分区域是密度非零区域与事件对应区域的交集。本题应同时满足 $x^2\le y\le1$ 与 $y\le x$。

联合分布函数
$X$ 的分布函数由 $F_1(x)=\lim\limits_{y\to+\infty}F(x,y)$ 得到, $Y$ 的由 $F_2(y)=\lim\limits_{x\to+\infty}F(x,y)$ 得到。
从 $F(b,d)$ 对应的区域中减去左侧与下侧区域后,交叠部分被重复扣除,因此加回 $F(a,c)$。这是容斥原理的应用。

联合分布函数与联合密度的互换
若 $X,Y$ 连续型且有联合密度 $f$,则 $$F(x,y)=\int_{-\infty}^{y}\!\!\int_{-\infty}^{x}f(r,s)\,\mathrm{d}r\,\mathrm{d}s$$ 在 $f$ 连续的点,可由二阶混合偏导求密度: $$f(x,y)=\frac{\partial^2F(x,y)}{\partial x\,\partial y}=\frac{\partial^2F(x,y)}{\partial y\,\partial x}$$
已知 $X,Y$ 均在 $[0,2]$ 取值,且在 $0\le x,y\le2$ 时,$F(x,y)=\frac{1}{16}xy(x+y)$。求 $F_1(x)$ 与 $f(x,y)$。
$F_1$:固定 $x$ 时,$y\ge2$ 后 $F(x,y)$ 不再随 $y$ 变化,因此 $F_1(x)=F(x,2)$: $$F_1(x)=\tfrac18x(x+2),\quad 0\le x\le2$$
$f$:$F=\frac{1}{16}(x^2y+xy^2)$, $\partial_x F=\frac{1}{16}(2xy+y^2)$,再对 $y$ 求导: $$f(x,y)=\tfrac18(x+y),\quad 0\le x,y\le2$$
$x<0$ 时 $F_1(x)=0$,$x>2$ 时 $F_1(x)=1$;方形区域外的联合密度为0。
小结:联合分布
- 离散型用联合概率函数 $f(x,y)=P(X=x,Y=y)$,所有取值组合的概率之和为 1
- 连续型用联合密度 $f(x,y)$,二重积分等于 1;概率是曲面下的体积
- 联合分布函数 $F(x,y)=P(X\le x,Y\le y)$ 对两类通用; 有联合密度时,由二重积分求 $F$,在密度连续点由混合偏导求 $f$
- 计算区域概率时,先将密度非零区域与事件对应区域求交,再确定积分限
边缘分布:单个变量的分布
二元随机变量 $(X,Y)$ 中,单个变量 $X$ 或 $Y$ 的分布称为边缘分布。
记 $X$ 的边缘分布函数为 $F_1(x)$、边缘概率(密度)函数为 $f_1(x)$; $Y$ 的记为 $F_2(y)$、$f_2(y)$。
联合概率表通常将各行的概率之和写在右侧、各列的概率之和写在下方。这些位于表格边缘的概率给出各变量的边缘分布。
离散型的边缘分布

$X$ 的边缘概率函数 $$f_1(x)=\sum_{\text{所有 }y}f(x,y)$$ $Y$ 的边缘概率函数 $$f_2(y)=\sum_{\text{所有 }x}f(x,y)$$
固定一个变量,对另一个变量的所有可能取值求和。第 7 页第 (2) 问采用的就是这一方法。
边缘分布的应用:总体评分分布
沿用第 8 页的评分变量 $X,Y$。对乙片评分 $Y$ 求和,可得甲片评分 $X$ 的总体分布: $$f_1(x)=\sum_{y=1}^{5}f(x,y)\quad(\text{对 }Y\text{ 的所有评分求和})$$
- 对联合分布求和,得到某部电影的边缘分布 $f_1(x)$
- 它描述所选用户群体对甲片的总体评分状况
- 例如,可据此比较各电影获得4星或5星的概率,形成统一的推荐依据
这个分布没有用到该用户对乙片的评分,所以推荐不会根据他的已知评分做调整。要做个性化判断,还需要知道两项评分之间的关系。
连续型的边缘分布
边缘分布函数则由极限得到: $F_1(x)=\lim\limits_{y\to\infty}F(x,y)$,$F_2(y)=\lim\limits_{x\to\infty}F(x,y)$。
$f(x,y)=\frac{21}{4}x^2y$($x^2\le y\le1$)。求两个边缘密度。
$$f_1(x)=\int_{x^2}^{1}\tfrac{21}{4}x^2y\,\mathrm{d}y=\tfrac{21}{8}x^2(1-x^4),\quad -1\le x\le1$$ $$f_2(y)=\int_{-\sqrt y}^{\sqrt y}\tfrac{21}{4}x^2y\,\mathrm{d}x=\tfrac{7}{2}y^{5/2},\quad 0\le y\le1$$
求 $f_1$ 时固定 $x$,对 $y\in[x^2,1]$ 积分;求 $f_2$ 时固定 $y$,对 $x\in[-\sqrt y,\sqrt y]$ 积分。积分限由同一区域的不同截面确定。上述区间外,边缘密度为0。
★ 边缘分布不能唯一确定联合分布
两枚公平硬币各掷十次,各次投掷相互独立。考虑两种情形:
- $X,Y$ 分别是两枚硬币的正面次数
- $X,Y$ 都是第一枚硬币的正面次数
求 $X,Y$ 的联合分布。
两种情形下 $X$ 与 $Y$ 的边缘分布都是 $B(10,0.5)$。但 $$\text{(1)}\ \ p_{ij}=C_{10}^iC_{10}^j\,0.5^{20};\qquad \text{(2)}\ \ p_{ij}=C_{10}^i\,0.5^{10}\ (i=j),\ \ 0\ (i\ne j)$$
情形 (2) 中 $Y=X$;情形 (1) 中两组计数相互独立。相同的边缘分布可以对应不同的联合分布。
交互:边缘一样,联合不同
依次切换三个联合分布,比较联合概率表与两个边缘分布的柱状图。
三种情形的非零概率分别分布在整个表格、主对角线和反对角线, 而边缘分布完全不变。
三种情形分别对应:两组独立计数、$Y=X$、$Y=3-X$。

交互演示:三个联合分布,边缘完全相同
从骨骼部件到完整骨架:还缺少什么?
两种情形中,每个变量各自的分布相同,但两项计数之间的关系不同,因此联合分布不同。
知道完整骨架,就能了解各部分骨骼及其排列。反过来,即使各部分骨骼的资料齐全,若不知道它们怎样连接,仍不足以唯一确定整体结构。
这个类比强调:各部分的信息,不等于各部分之间的关系信息。
边缘分布描述各变量自身;要确定联合分布,还需要变量之间的依赖关系。
如果进一步知道变量相互独立,能否由边缘分布确定联合分布?
随机变量的独立性
对任意区间 $A,B$,若事件 $\{X\in A\}$ 与 $\{Y\in B\}$ 独立,即 $$P(\{X\in A\}\cap\{Y\in B\})=P(X\in A)\,P(Y\in B)$$ 则称随机变量 $X,Y$ 相互独立。
离散型要求对所有取值成立;连续型可忽略零面积集合上的密度差异,因为这些差异不影响概率。
证明思路
定义取 $A=(-\infty,x]$、$B=(-\infty,y]$ 即得分布函数形式; 对连续型两边求二阶混合偏导得密度形式;离散型取单点集直接得到。已知独立性时,可由两个边缘分布确定联合分布。若未给出独立性或其他依赖关系,仅凭边缘分布通常不能确定联合分布。
应用:独立性与评分信息
设 $X,Y$ 分别表示同一用户对甲片、乙片的评分。若两项评分相互独立,则 $$f(x,y)=f_1(x)f_2(y)$$
在这个模型下,已知用户对甲片的评分,不会改变对其乙片评分的概率判断。仅凭甲片评分,不能提高对乙片偏好的预测能力。
独立性是模型假设,应由数据与问题背景支持。题材不同、分类不同,并不自动意味着评分独立。
独立性例题(一):由独立性确定联合密度
$X,Y$ 相互独立,都服从 $g(x)=2x$($0\le x\le1$)。求 $P(X+Y\le1)$。
独立 $\Rightarrow$ 联合是乘积: $$f(x,y)=4xy,\quad 0\le x,y\le1$$ $$P(X+Y\le1)=\int_0^1\!\!\int_0^{1-x}4xy\,\mathrm{d}y\,\mathrm{d}x=\frac16$$
$f(x,y)=ke^{-(x+2y)}$($x,y\ge0$)。$X,Y$ 是否独立?
归一化给出 $k=2$。两个边缘: $$f_1(x)=e^{-x}\ (x\ge0),\qquad f_2(y)=2e^{-2y}\ (y\ge0)$$ $f_1f_2=2e^{-x-2y}=f$,独立。
本题的非零区域为 $[0,\infty)\times[0,\infty)$,且密度等于两个边缘密度的乘积,故满足独立性判据。
独立性例题(二):取值区域也需要检查
$f(x,y)=kx^2y^2$($x^2+y^2\le1$)。$X,Y$ 是否独立?
区域内的表达式可分为 $kx^2\cdot y^2$,但还需考虑圆盘约束。
$X>0.8$ 与 $Y>0.8$ 各有正概率,但不能同时发生,因为 $0.8^2+0.8^2>1$。因此 $$P(X>0.8,Y>0.8)=0$$ 小于 $P(X>0.8)P(Y>0.8)$,故不独立。
$f(x,y)=\frac{15}{4}x^2$($0\le y\le1-x^2$)。求边缘并判断独立性。
$$f_1(x)=\tfrac{15}{4}x^2(1-x^2),\quad -1\le x\le1$$ $$f_2(y)=\tfrac52(1-y)^{3/2},\quad 0\le y\le1$$ 其余位置边缘密度为 0。两个边缘密度的乘积与联合密度不一致,故不独立。
独立性要求联合分布等于两个边缘分布的乘积。只将区域内的密度表达式分解为两个因子,尚不能完成判定。
独立性例题(三):离散与连续各一道
$f(x,y)=\frac{1}{30}(x+y)$,$x=0,1,2$,$y=0,1,2,3$。求边缘并判断独立性。
$$f_1(x)=\sum_{y=0}^{3}\tfrac{x+y}{30}=\tfrac{1}{15}(2x+3)$$ $$f_2(y)=\sum_{x=0}^{2}\tfrac{x+y}{30}=\tfrac{1}{10}(1+y)$$ $f_1f_2\ne f$,不独立。
$f(x,y)=\frac32y^2$($0\le x\le2$,$0\le y\le1$)。
$$f_1(x)=\int_0^1\tfrac32y^2\mathrm{d}y=\tfrac12,\qquad f_2(y)=\int_0^2\tfrac32y^2\mathrm{d}x=3y^2$$ $f_1f_2=\frac32y^2=f$,独立。
进一步:事件 $\{X<1\}$ 与 $\{Y\ge\frac12\}$ 也独立——独立变量分别确定的事件 $\{X\in A\}$ 与 $\{Y\in B\}$ 相互独立。
小结:边缘分布与独立性
- 求边缘分布:固定一个变量,对另一个变量的全部可能取值求和或积分
- 联合分布能确定边缘分布;仅有边缘分布通常不能确定变量间的依赖关系
- 独立性要求 $F(x,y)=F_1(x)F_2(y)$ 对所有 $x,y$ 成立;概率函数或密度函数形式见第 22 页
- 用密度判断独立性时,应同时检查表达式与非零区域
条件分布:给定取值后的概率分布

由这张表能算出 $X$ 的边缘概率,也就是总的失窃率。 已知汽车品牌后,失窃概率是多少?
当 $P(Y=y)>0$ 时,将品牌 $y$ 所在列的各项概率除以该列总概率,即得条件概率。
离散型的条件分布
设 $X,Y$ 的联合概率函数为 $f$。对每个使 $f_2(y)>0$ 的 $y$,定义 $$g_1(x\mid y)=\frac{f(x,y)}{f_2(y)}$$ 称为给定 $Y=y$ 时 $X$ 的条件概率函数。对称地,对 $f_1(x)>0$ 的 $x$ $$g_2(y\mid x)=\frac{f(x,y)}{f_1(x)}$$
$$\sum_x g_1(x\mid y)=\frac{\sum_x f(x,y)}{f_2(y)}=\frac{f_2(y)}{f_2(y)}=1$$ 用 $f_2(y)$ 归一化后,该列的条件概率之和为 1。 这对应第 3 讲给定事件后重新计算条件概率的方法。
交互:比较不同条件下的评分或计数分布
点击一行,右下方显示给定该 $x$ 时的 $g_2(y\mid x)$,其概率之和为 1。
切到「两枚硬币(独立)」,点任意一行——条件分布完全相同,
而且等于边缘分布。
再切到「同一枚硬币」,条件分布退化成一根柱子。
独立时,对所有满足 $f_1(x)>0$ 的 $x$,都有$g_2(y\mid x)=f_2(y)$。
交互演示:点行/列查看条件分布的归一化
应用:根据已知评分计算高分概率
$X,Y$ 分别表示同一用户对甲片、乙片的评分。已知甲片评分为5星,且 $f_1(5)>0$,则 $$g_2(y\mid5)=\frac{f(5,y)}{f_1(5)}$$
在这个教学模型中,可比较各候选电影在同一条件下获得高分的概率,选择概率较高的电影。
边缘概率 $P(Y\ge4)$ 说的是所选用户群体的总体情况;条件概率则用上了「甲片获5星」这条已知信息。两者是否相同,取决于两项评分的依赖关系。
连续型条件分布:从条件概率到条件密度
加工分两步,第一步用时 $Y$,总用时 $X$,联合密度 $f(x,y)=e^{-x}$($0\le y\le x<\infty$)。 给定第一步的用时 $Y$,求总用时 $X$ 的条件分布。
不能直接用两个单点概率的比值计算——因为 $P(Y=y)=0$,分母是 0。
对每个使 $f_2(y)>0$ 的 $y$,直接定义 $$g_1(x\mid y)=\frac{f(x,y)}{f_2(y)}$$ 对 $f_2(y)=0$ 的点可任意定义,只要 $g_1$ 仍是一个密度函数。
连续型使用联合密度与边缘密度的比值,而非两个单点概率的比值。对 $x$ 积分可验证 $\int g_1(x\mid y)\,\mathrm{d}x=1$。
条件分布与联合分布的两个例子
$f(x,y)=e^{-x}$($0\le y\le x$)。求 $g_1(x\mid y)$。
先求边缘密度: $$f_2(y)=\int_y^{\infty}e^{-x}\mathrm{d}x=e^{-y}$$ $$g_1(x\mid y)=\frac{e^{-x}}{e^{-y}}=e^{y-x},\quad x\ge y,\quad y\ge0$$
给定第一步用时 $Y=y$,剩余用时 $X-y$ 服从参数为1的指数分布,且该分布不随 $y$ 改变。$x<y$ 时条件密度为0。
将次品率建模为 $P\sim U[0,1]$。给定 $P=p$ 后,独立检验 $n$ 件产品,记次品数为 $X$。求 $(X,P)$ 的联合分布。
给定 $P=p$ 时 $X\sim B(n,p)$: $$g_1(x\mid p)=C_n^xp^x(1-p)^{n-x}$$ 由乘法法则 $f(x,p)=g_1(x\mid p)f_2(p)$,而 $f_2(p)=1$: $$f(x,p)=C_n^xp^x(1-p)^{n-x}$$
这里 $X$ 离散、$P$ 连续:计算联合概率时,对 $x=0,\ldots,n$ 求和,对 $0\le p\le1$ 积分。
条件分布例题(一)
$(X,Y)$ 在 $S=\{(x-1)^2+(y+2)^2\le9\}$ 上均匀分布。 求 $g_2(y\mid x)$ 与 $P(Y>0\mid X=2)$。
$f=\frac{1}{9\pi}$。固定 $x$ 后,对圆盘内的 $y$ 积分得$f_1(x)=\frac{2}{9\pi}\sqrt{9-(x-1)^2}$,故 $$g_2(y\mid x)=\frac{1}{2}\big[9-(x-1)^2\big]^{-1/2}$$ 其中 $-2<x<4$,$|y+2|\le\sqrt{9-(x-1)^2}$。这是该线段上的均匀密度,线段外为0。
$$P(Y>0\mid X=2)=\frac{2-\sqrt2}{4}\approx0.146$$
$f(x,y)=c(x+y^2)$($0\le x,y\le1$)。求 $g_1(x\mid y)$ 与 $P(X<\frac12\mid Y=\frac12)$。
$f_2(y)=c(\frac12+y^2)$,计算比值时 $c$ 相消: $$g_1(x\mid y)=\frac{x+y^2}{\frac12+y^2}$$ $$P(X<\tfrac12\mid Y=\tfrac12)=\int_0^{1/2}\frac{x+\frac14}{\frac34}\mathrm{d}x=\frac13$$
右题中联合密度与边缘密度含有相同的常数因子,计算条件密度时相消,因此可直接计算所需条件概率。
条件分布例题(二)
$f(x,y)=\frac{3}{16}(4-2x-y)$($x,y>0$,$2x+y<4$)。 求 $g_2(y\mid x)$ 与 $P(Y\ge2\mid X=0.5)$。
$$f_1(x)=\int_0^{4-2x}\!\!f\,\mathrm{d}y=\tfrac38(x-2)^2,\quad 0<x<2$$ $$g_2(y\mid x)=\frac{4-2x-y}{2(x-2)^2},\quad 0<y<4-2x$$ $$P(Y\ge2\mid X=0.5)=\int_2^{3}g_2(y\mid0.5)\,\mathrm{d}y=\frac19$$
总产量 $Y\sim\text{Poisson}(\lambda)$,每件独立地以概率 $p$ 为次品。求次品数 $X$ 的分布。
给定 $Y=y$ 时 $X\sim B(y,p)$。由乘法法则再对 $y$ 求和: $$P(X=x)=\sum_{y=x}^{\infty}C_y^xp^x(1-p)^{y-x}\frac{\lambda^y}{y!}e^{-\lambda} =\frac{(\lambda p)^x}{x!}e^{-\lambda p}$$
结果仍是泊松分布,参数变成 $\lambda p$。 推导依次使用条件二项分布、全概率公式与求和。
两个随机变量的函数
联合分布描述共同取值,边缘分布描述单个变量,条件分布描述给定部分取值后的分布。
但还有一类问题没解决:两项投资的收益金额分别为 $X$ 与 $Y$, 需要计算总收益金额 $X+Y$。 它的分布怎么求?
离散型的线性组合
$X_1$ 等可能取 $1,2,3,4$,$X_2$ 等可能取 $1,2,3$,相互独立。求 $Y=X_1+X_2$ 的分布。
$Y$ 取 $2,\dots,7$,联合有 $4\times3=12$ 种等可能组合:
| $y$ | 2 | 3 | 4 | 5 | 6 | 7 |
|---|---|---|---|---|---|---|
| $P$ | 1/12 | 2/12 | 3/12 | 3/12 | 2/12 | 1/12 |
比如 $Y=4$ 有 $(1,3),(2,2),(3,1)$ 三种。
一般地 $\displaystyle P(Y=y)=\sum_{x}f(x,\,y-x)$——对直线 $x_1+x_2=y$ 上的联合概率求和。$X_1-X_2$、$2X_1-3X_2$ 可类似处理,对相应直线上的取值组合求和。
独立二项变量与泊松变量之和
若 $X_1,\dots,X_k$ 相互独立,$X_i\sim B(n_i,p)$($p$ 必须相同),则 $$X_1+\cdots+X_k\sim B(n_1+\cdots+n_k,\ p)$$
解释:$B(n,p)$ 就是 $n$ 次独立伯努利试验的成功数。 合并两组相互独立、成功概率同为 $p$ 的试验,即有 $n_1+n_2$ 次试验。
若 $X_1,\dots,X_k$ 相互独立,$X_i\sim\text{Poisson}(\lambda_i)$,则 $$X_1+\cdots+X_k\sim\text{Poisson}(\lambda_1+\cdots+\lambda_k)$$
直观:两个独立的泊松过程叠加,还是泊松过程,速率相加。 例如,两个独立泊松到达过程的速率分别为每小时10次与6次,合并后的速率为每小时16次。
$p$ 相同这个条件不能省。两个独立变量分别服从 $B(3,0.5)$ 与 $B(3,0.9)$ 时,其和不服从二项分布,因为两组试验的成功概率不同。
连续型随机变量之和与卷积
服务时长 $X_1,X_2$ 独立,均有密度 $f(x)=2e^{-2x}$($x>0$)。求总时长 $Y=X_1+X_2$ 的分布。
对 $y>0$,先求分布函数: $$\begin{aligned}G(y)&=P(X_1+X_2\le y)\\ &=\int_0^y\!\int_0^{y-x_2}4e^{-2(x_1+x_2)}\,\mathrm{d}x_1\mathrm{d}x_2\\ &=1-(1+2y)e^{-2y}\end{aligned}$$ 求导得 $g(y)=4ye^{-2y}$。$y\le0$ 时 $G(y)=g(y)=0$。
若 $(X,Y)$ 有联合密度 $f$,令 $Z=X+Y$,则 $$f_Z(z)=\int_{-\infty}^{\infty}f(z-y,y)\,\mathrm{d}y$$ 若 $X,Y$ 进一步相互独立,则 $$f_Z(z)=\int_{-\infty}^{\infty}f_1(z-y)f_2(y)\,\mathrm{d}y$$ 后一个积分称为两个密度函数的卷积。
第 37 页对满足 $x_1+x_2=y$ 的离散取值组合求和;本页用积分计算连续变量之和的分布。
沿 X + Y = z 汇总:卷积的几何解释
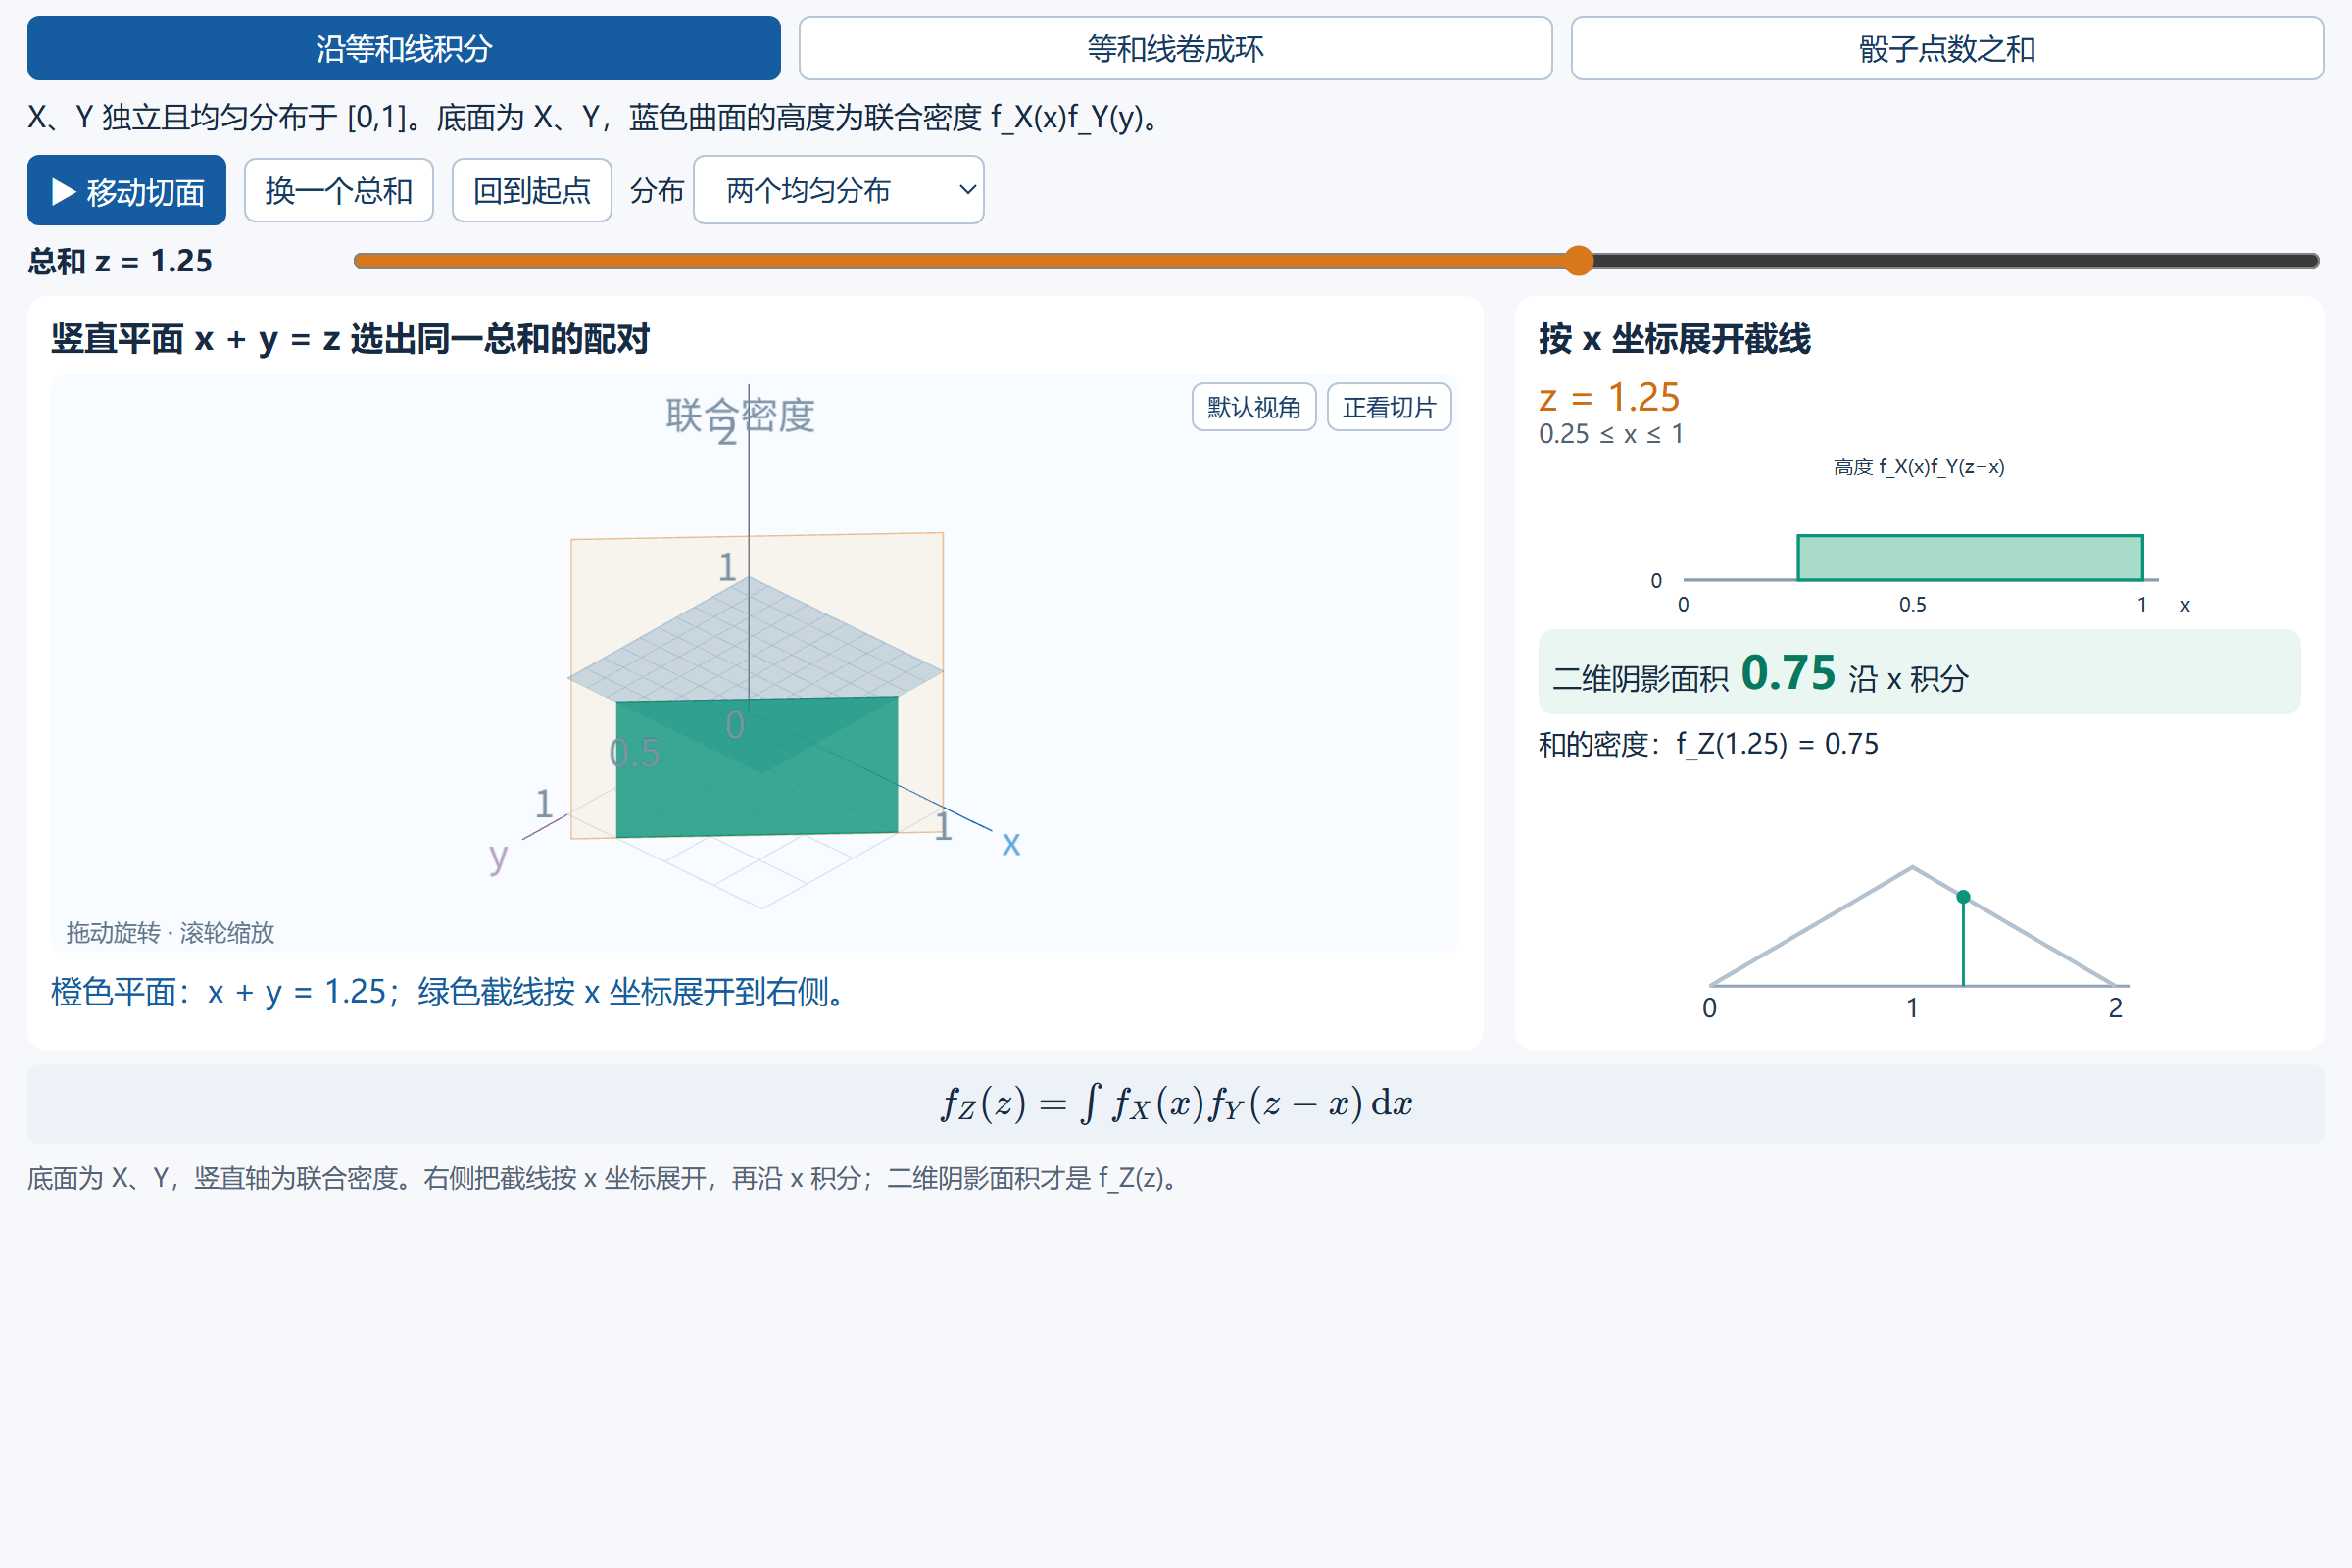
底面为 X、Y;平面 x+y=z 选出配对,右侧按 x 坐标展开截线,二维阴影面积给出 f_Z(z)。
把等和线卷成一圈
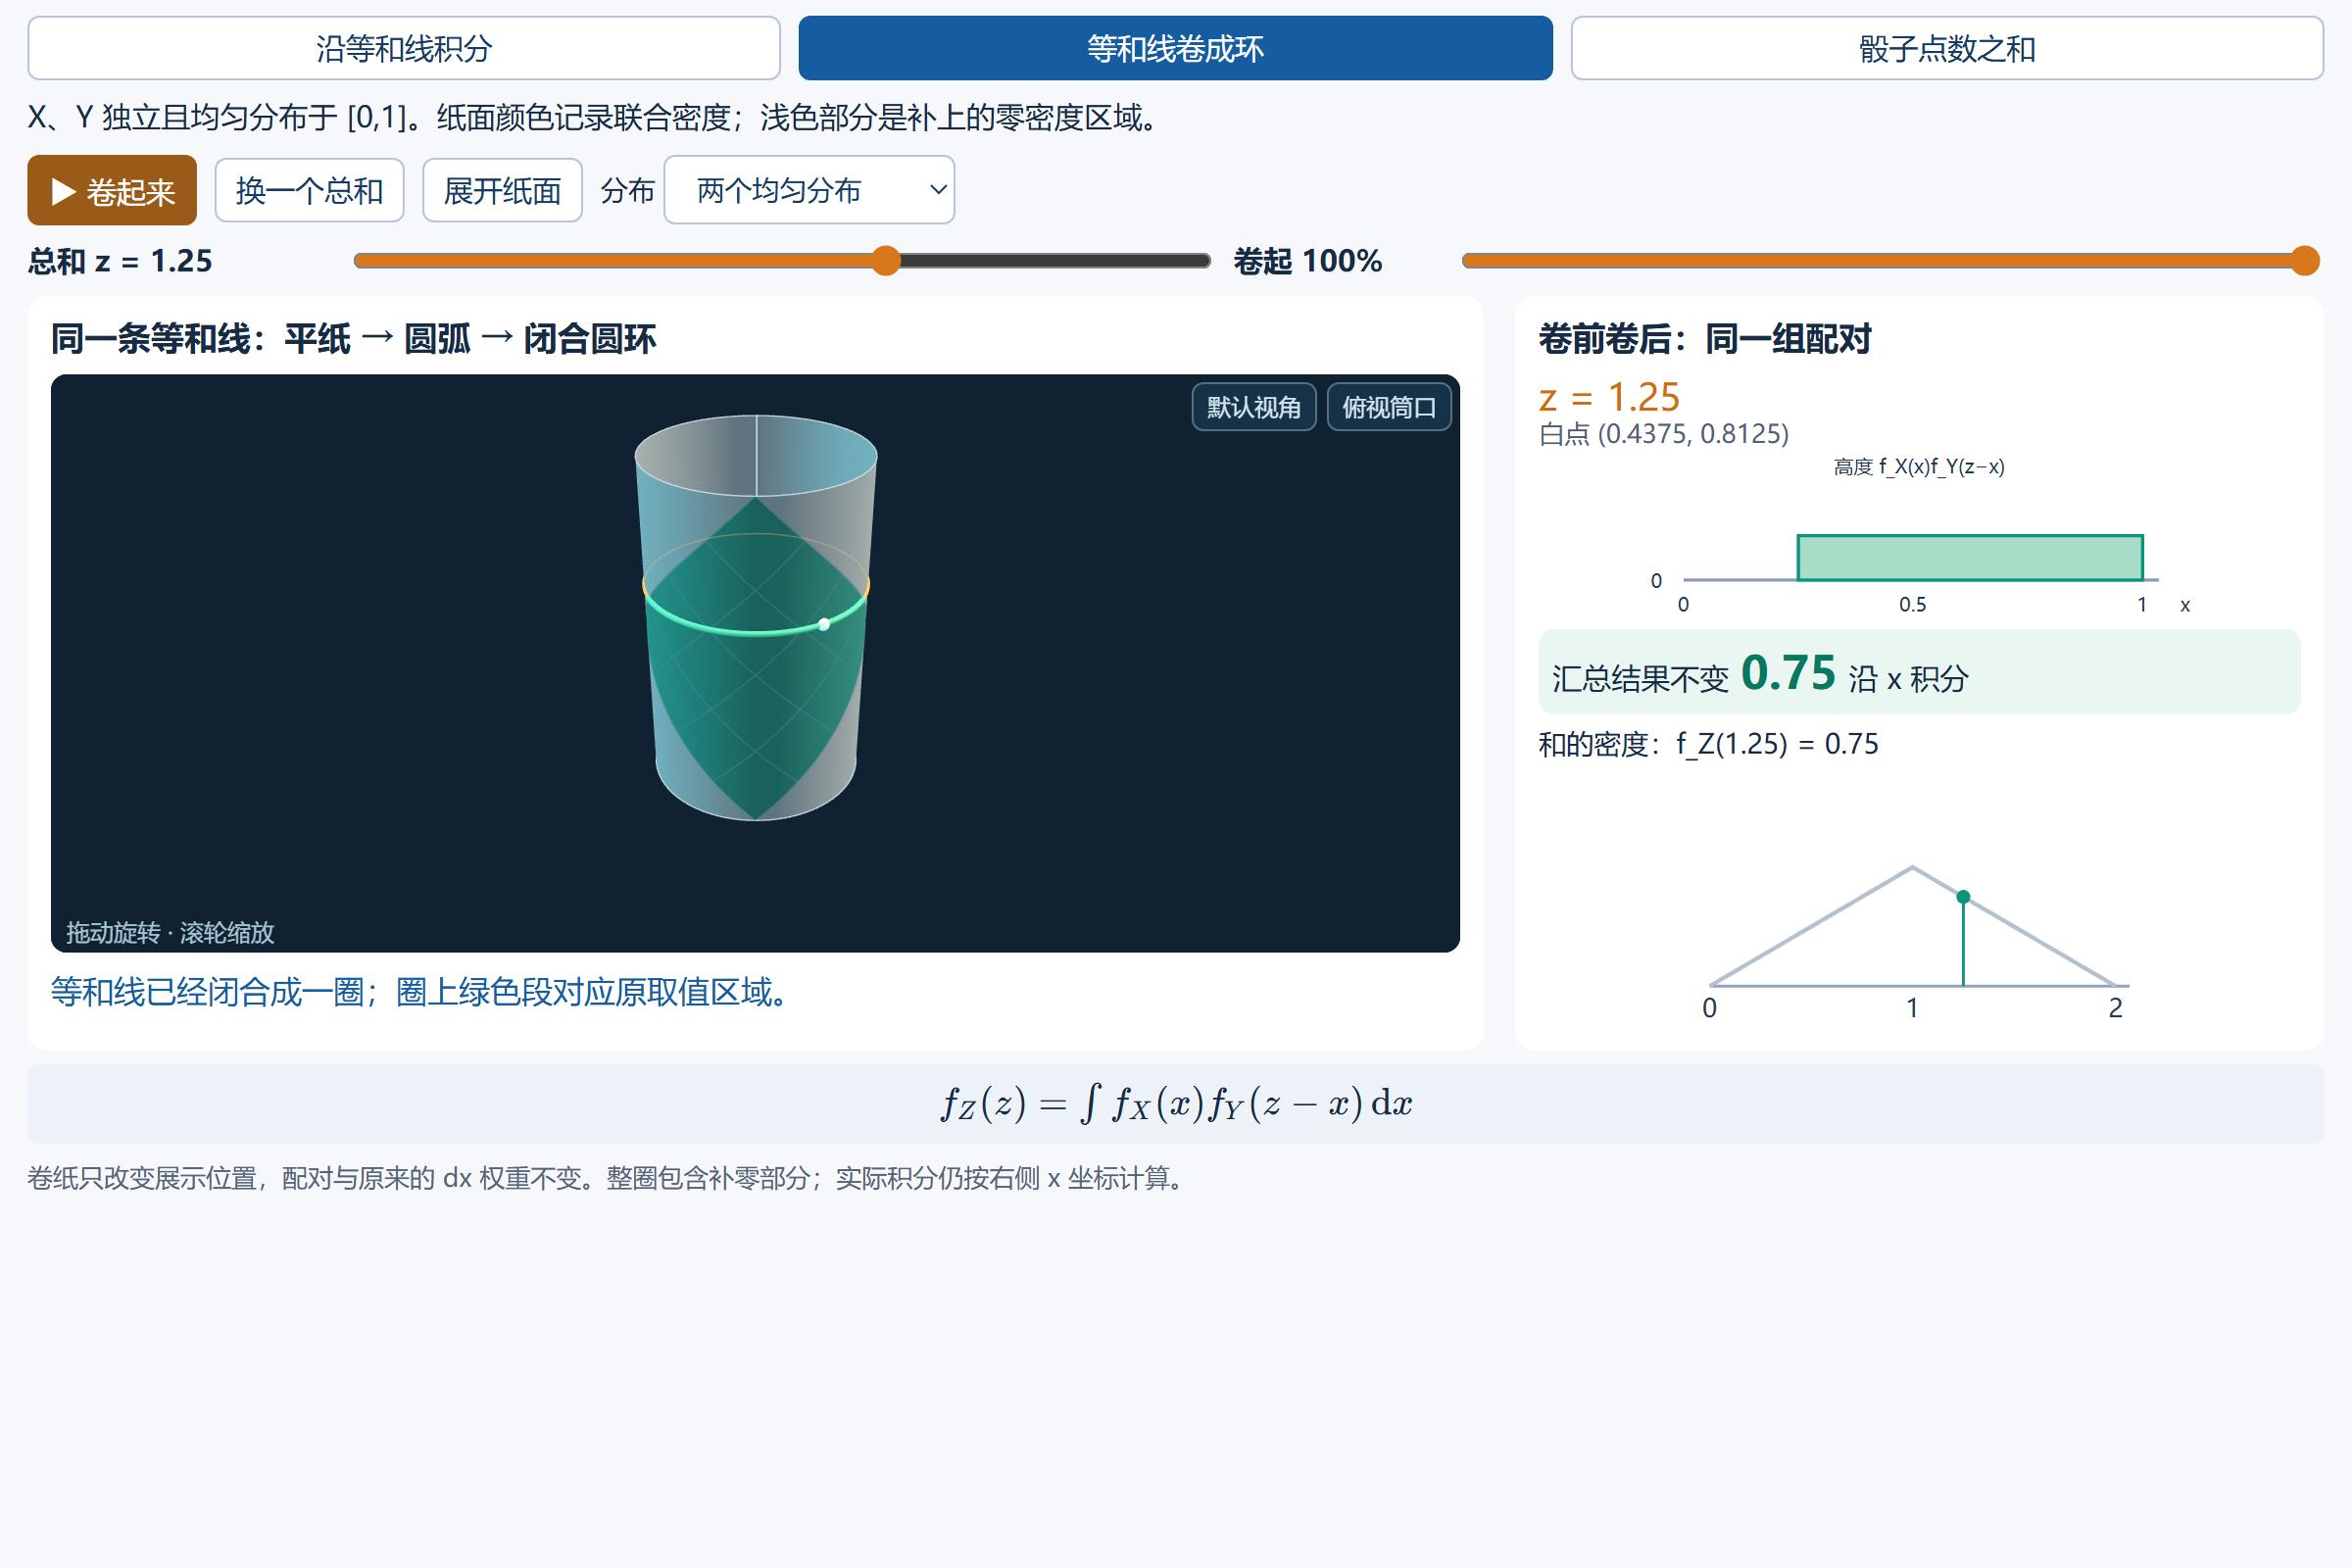
卷纸只改变展示位置;同一圈对应相同总和,贡献仍按原来的 x 坐标汇总。打开演示
独立正态随机变量之和
若 $X_1,\ldots,X_k$ 相互独立,$X_i\sim N(\mu_i,\sigma_i^2)$,则 $$X_1+\cdots+X_k\sim N(\mu_1+\cdots+\mu_k,\ \sigma_1^2+\cdots+\sigma_k^2)$$
证明思路
对两个变量使用第 39 页的卷积公式。代入两个正态密度,配方后完成积分;多个变量的结论可由归纳得到。新分布的两个参数分别是 $\sum_i\mu_i$ 与 $\sum_i\sigma_i^2$。对两个独立正态变量,和的参数满足: $$\sigma_{X+Y}=\sqrt{\sigma_X^2+\sigma_Y^2}$$ 第 5 讲中 $\sigma$ 表示曲线的宽窄;其标准差含义将在第 7 讲给出定义。
应用定理时必须核实相互独立这一前提。仅知道各变量分别服从正态分布,还不能保证它们的和服从正态分布。
例:两个均匀分布之和
投资者同时持股票与债券。年末股票价值 $X\sim U[1000,4000]$, 债券价值 $Y\sim U[800,1200]$,两者独立。求组合价值 $Z=X+Y$ 的分布。
本例两段取值区间长度不同,和的密度呈梯形;若两个独立均匀变量的区间等长,和的密度则呈三角形。
随机变量乘积 $S=XY$ 的分布
$(X,Y)$ 在矩形 $G=\{0\le x\le2,\ 0\le y\le1\}$ 上均匀分布。 求以 $X,Y$ 为边长的矩形面积 $S=XY$ 的密度。
$P(XY\le s)$ 对应双曲线 $xy=s$ 下方的区域,积分后求导得 $$f(s)=\begin{cases}\dfrac12(\ln2-\ln s),& 0<s\le2\\[4pt] 0,&\text{其他}\end{cases}$$
当 $s\to0^+$ 时,密度趋于无穷;但它非负且积分为1,仍满足概率密度的条件。
最大值与最小值的分布
设 $X,Y$ 独立,分布函数分别为 $F_X,F_Y$,则 $$F_{\max}(z)=F_X(z)F_Y(z)$$ $$F_{\min}(z)=1-\big[1-F_X(z)\big]\big[1-F_Y(z)\big]$$
证明思路
$\{\max\le z\}=\{X\le z\}\cap\{Y\le z\}$,由独立性概率相乘; $\{\min>z\}=\{X>z\}\cap\{Y>z\}$,同理相乘后取对立事件。因为「最大值不超过 $z$」等价于「每一个都不超过 $z$」, 「最小值超过 $z$」等价于「每一个都超过 $z$」——先表示为事件的交集,再由独立性将概率写为乘积。
第 5 讲第 17 页的 $n$ 个灯泡例题($Y_1$ 服从 $\text{Exp}(n\lambda)$), 可由这里的 $F_{\min}$ 公式求得。
本讲总结
- 联合分布描述共同取值;边缘分布描述单个变量;条件分布描述给定部分变量取值后的分布
- 由联合分布求边缘分布:对另一个变量求和或积分;仅凭边缘分布通常不能确定联合分布
- 独立性:$F(x,y)=F_1(x)F_2(y)$ 对所有 $x,y$ 成立;概率函数或密度形式的适用条件见第 22 页
- 和的分布:离散型对相同和值的取值组合求和;连续型使用联合密度积分,独立时可用两个密度的卷积
- 独立二项变量之和的可加性要求成功概率相同;独立泊松变量、独立正态变量之和仍属于各自的分布族
本讲总结(续)
- 先画出密度非零区域,与事件对应区域求交,再确定二重积分的积分限
- 判断独立性应检查完整的联合分布,包括密度非零的区域
- 对独立正态变量求和:$\sigma_{X+Y}=\sqrt{\sigma_X^2+\sigma_Y^2}$,不能将 $\sigma$ 直接相加
- 二项与泊松的可加性均要求变量相互独立;二项还要求 $p$ 相同
本讲给出了独立正态变量求和时的参数合并规则。若变量不独立,如何描述它们共同变化的程度,并计算和的波动大小?
除了完整分布,也常需要用少数指标概括平均水平、分散程度与变量间的关系。
下一讲:随机变量的数字特征——期望、方差,以及描述共同变化的协方差。